Un client approche sa carte du terminal, le bip retentit, le ticket sort. Derrière cette séquence banale, c’est une application logicielle précise qui orchestre l’échange : CB CLESS, le module sans contact installé sur le TPE. Sans elle, le lecteur NFC du terminal reste inactif, même si le matériel est physiquement capable de capter une carte ou un téléphone.
CB CLESS sur le TPE : un logiciel, pas une simple antenne
On confond souvent le lecteur NFC (la puce physique intégrée au terminal) avec la capacité réelle d’accepter un paiement sans contact. Le lecteur NFC capte le signal radio de la carte ou du téléphone. CB CLESS, lui, est le programme qui interprète ce signal, dialogue avec le réseau CB, Visa ou Mastercard, et autorise ou refuse la transaction.
A voir aussi : Pourquoi l'IA n'est pas fiable ?
Concrètement, un terminal dont le lecteur NFC fonctionne mais dont l’application CB CLESS n’est pas initialisée refusera tout paiement sans contact. C’est un cas fréquent sur les TPE d’occasion ou après une réinitialisation : le commerçant pense que le matériel est défaillant, alors que c’est la couche logicielle qui manque.
L’ajout ou la réactivation de CB CLESS passe par une opération de télécollecte ou une intervention du prestataire monétique. Le terminal télécharge l’application depuis le serveur de gestion, puis reçoit les paramètres de domiciliation bancaire liés au contrat du commerçant. Sans cette domiciliation, le sans-contact reste techniquement présent mais commercialement inutilisable.
A lire en complément : Comment régler l'espace entre le texte et la bordure ?
Plafond sans contact et CB CLESS : ce que le terminal gère vraiment
Le plafond de 50 euros revient dans toutes les conversations sur le paiement sans contact. On l’associe à une limite absolue, mais la réalité dépend du mode de paiement utilisé par le client.
Carte physique sans saisie de code
Quand un client approche sa carte bancaire du terminal pour un montant inférieur ou égal à 50 euros, CB CLESS traite la transaction sans demander le code PIN. Au-delà de ce seuil, le terminal bascule automatiquement vers une insertion de carte avec saisie du code. C’est le mode « sans contact plus » : la transaction démarre en NFC, puis le TPE demande l’authentification forte.
Paiement mobile via smartphone
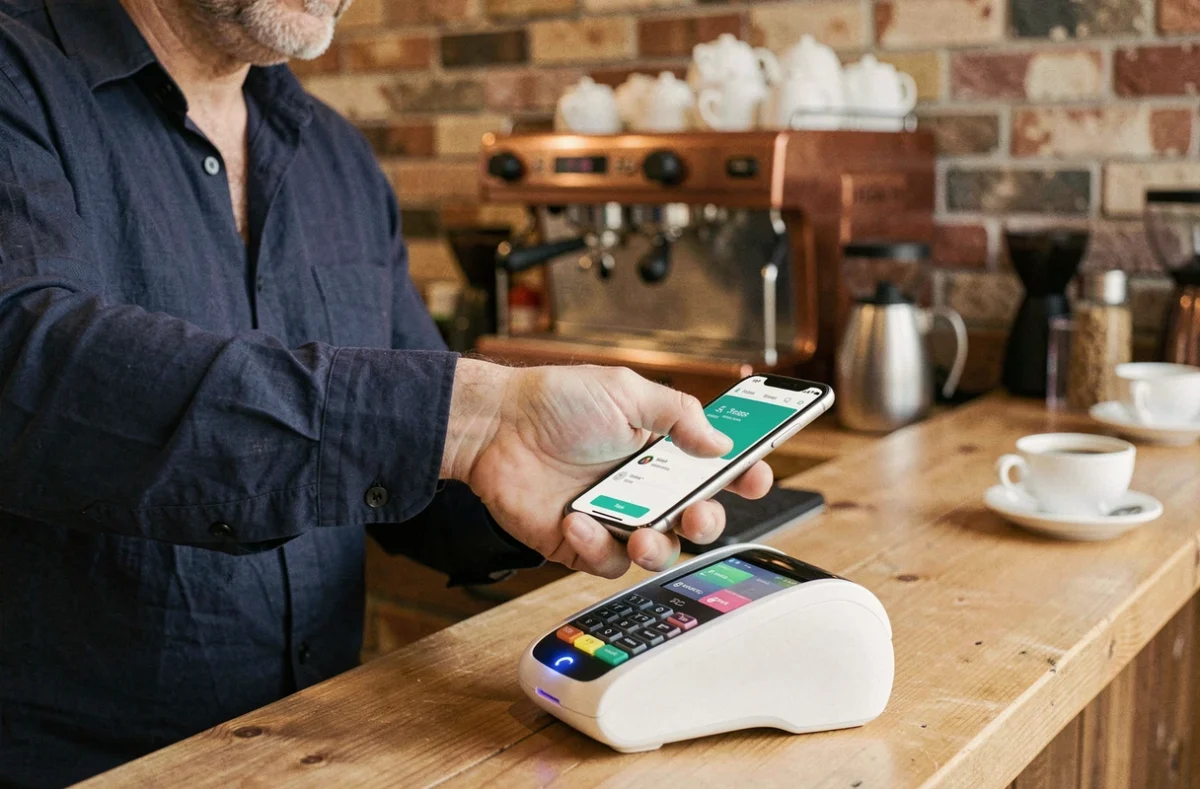
Avec un portefeuille mobile (Apple Pay, Google Pay, Samsung Pay), l’authentification se fait sur le téléphone lui-même, par empreinte digitale ou reconnaissance faciale. Le paiement mobile peut donc dépasser 50 euros sans saisie de code sur le TPE, puisque l’authentification forte a déjà eu lieu côté appareil. CB CLESS reconnaît ce type de transaction et l’autorise sans plafond de proximité classique.
Pour le commerçant, la distinction est transparente : c’est le terminal qui identifie le type de support (carte ou mobile) et adapte le parcours. Les retours varient sur ce point selon les modèles de TPE et les versions logicielles, mais le principe reste le même.
Pourquoi le sans-contact représente la majorité des paiements en France
Selon l’Observatoire de la sécurité des moyens de paiement (rapport annuel 2025, cité par Vie publique en septembre 2026), le paiement sans contact représentait 72 % des paiements de proximité par carte en 2025, contre 68 % en 2024. Cette progression rapide signifie qu’un TPE sans CB CLESS fonctionnel perd plus de sept transactions sur dix en situation de paiement rapide.
Cette donnée change la manière d’évaluer un terminal. La question n’est plus « est-ce que mon TPE accepte le sans-contact ? » mais plutôt « est-ce que mon application CB CLESS est à jour et compatible avec les portefeuilles mobiles ? ». Un terminal qui gère la carte NFC mais refuse les paiements par téléphone passe à côté d’une part croissante des transactions.
- Vérifier que CB CLESS est bien initialisé après chaque changement de terminal ou de contrat monétique
- S’assurer que la version logicielle prend en charge les portefeuilles mobiles (pas seulement les cartes NFC)
- Tester régulièrement avec un smartphone pour confirmer que le paiement mobile fonctionne au-delà de 50 euros
Sécurité du paiement sans contact : ce que CB CLESS contrôle côté terminal
On entend souvent que le sans-contact serait moins sécurisé que l’insertion avec code. En pratique, CB CLESS applique plusieurs mécanismes de sécurité à chaque transaction, même sans saisie de code PIN.
Le terminal vérifie un compteur embarqué sur la carte : après un certain nombre de paiements sans contact consécutifs (défini par la banque émettrice), le TPE force la saisie du code. Ce seuil varie selon les établissements, mais il crée un filet de sécurité contre l’utilisation frauduleuse d’une carte volée.
Pour le paiement mobile, la sécurité repose sur la tokenisation : le numéro de carte réel n’est jamais transmis au terminal. CB CLESS reçoit un jeton unique, valable pour cette seule transaction. En cas d’interception du signal NFC, le jeton capté est inutilisable pour un autre paiement.
Fraude et sans-contact en contexte réel
Le risque de captation à distance (quelqu’un qui scannerait une carte dans un sac) reste théorique dans les conditions normales d’utilisation. La portée NFC se limite à quelques centimètres, et la transaction nécessite que le terminal soit en mode encaissement actif. Un terminal éteint ou en veille ne peut pas initier de lecture.
Diagnostic terrain : CB CLESS absent ou défaillant
Quand le sans-contact ne fonctionne pas sur un TPE, on pense d’abord à une panne matérielle. Avant d’appeler la maintenance, quelques vérifications logicielles permettent de gagner du temps.
- Accéder au menu des applications du terminal et vérifier que « CB CLESS » (ou « CB EMV CLESS » selon les modèles) apparaît dans la liste
- Lancer une télécollecte pour forcer la mise à jour des paramètres depuis le serveur de gestion
- Contrôler que la domiciliation sans contact est active dans le contrat monétique auprès de la banque acquéreuse
- Sur les TPE Ingenico ou PAX, consulter le journal des transactions pour repérer un code erreur spécifique au module NFC
Si l’application n’apparaît pas du tout, il faut demander son ajout et son initialisation au prestataire monétique. L’opération se fait généralement à distance, par téléchargement sur le terminal.
Un TPE dont CB CLESS est correctement initialisé et mis à jour couvre la quasi-totalité des scénarios de paiement de proximité actuels : carte NFC, smartphone, montre connectée. C’est le socle logiciel qui transforme un simple lecteur de cartes en point d’encaissement adapté aux usages de paiement d’aujourd’hui.